2024年通用设备制造业行业分析报告
2024年,通用设备制造业作为装备工业的核心组成部分,在复杂多变的国内外经济环境中呈现出“稳中承压、转型加速”的发展态势。本报告基于宏观经济、政策导向、市场供需及技术演进等多维数据,对2024年通用设备制造业的整体运行情况、细分领域表现、产业链变化及未来趋势进行系统分析。
一、行业概况与总体运行
通用设备制造业涵盖锅炉及原动设备、金属加工机械、通用零部件、物料搬运设备、泵阀压缩机、轴承齿轮等领域,是许多中下游行业的装备基础。2024年,行业整体营业收入保持小幅增长,但利润空间受到原材料价格波动和市场竞争加剧的双重挤压。国家统计局数据显示,规模以上通用设备制造企业营业收入同比增长约4.5%,利润总额同比微增1.8%,增速较2023年有所放缓。出口方面,受全球制造业复苏不均衡和贸易摩擦影响,通用设备出口交货值同比基本持平,其中对“一带一路”沿线国家出口保持增长,对欧美市场出口小幅下滑。
二、细分领域表现分化
- 金属加工机械:受益于新能源汽车、航空航天等领域对高精度零部件的需求,数控机床、激光加工设备等高端金属加工机械保持较快增长。但传统普通机床需求持续萎缩,行业内部结构升级明显。
- 通用零部件:轴承、齿轮、密封件等基础件产量整体平稳,但高端轴承、精密齿轮仍依赖进口,国内企业在中低端市场竞价激烈,毛利偏低。
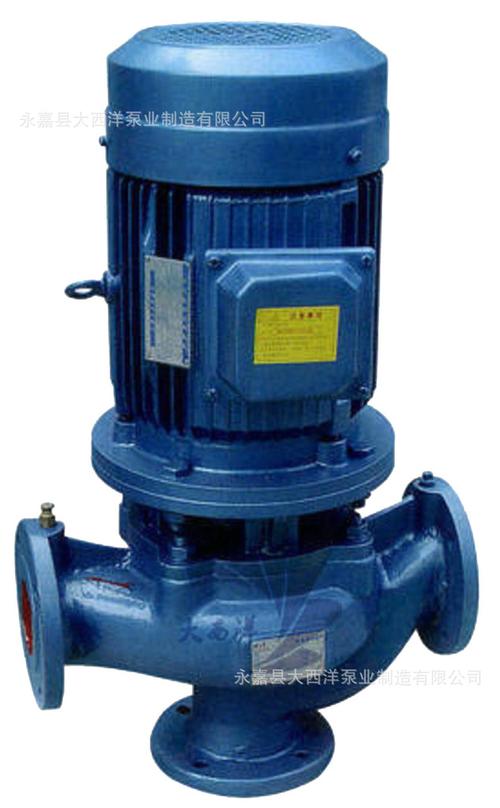
- 泵阀压缩机:石油化工、电力、水利等下游行业投资放缓,导致工业泵阀需求走弱;但节能环保型泵阀产品受政策推动,呈现逆势增长。
- 物料搬运设备:受电商物流和智能仓储带动,叉车、输送分拣设备等需求旺盛,电动叉车占比进一步提升。
三、驱动因素与挑战
主要驱动因素包括:
- 政策支持:大规模设备更新改造政策持续落地,推动企业淘汰老旧设备,释放增量市场;
- 产业升级:制造业高端化、智能化、绿色化转型,带来对高精度、高效率通用设备的需求;
- 出口结构优化:企业加大海外市场开拓力度,特别是东南亚、中东等新兴市场。
面临的挑战主要有:
- 原材料成本波动:钢材、铜材等价格震荡,挤压中小型企业利润;
- 竞争加剧:国内产能过剩,价格战频发,同时面临国际知名品牌的技术与品牌压制;
- 技术瓶颈:高端通用设备的关键核心技术仍受制于人,国产化替代进程需加速。
四、技术创新与智能化趋势
2024年,通用设备制造业的数字化、智能化转型明显提速。工业互联网、人工智能、数字孪生等技术在设备研发、生产、运维环节深入应用。例如,智能泵阀、预测性维护轴承、自适应数控机床等新产品不断涌现。部分龙头企业已建成智能工厂,实现生产效率和能源利用率双提升。中小企业数字化基础薄弱,转型成本高,需要政策与平台支持。
五、区域格局与重点企业
通用设备制造业主要集聚在长三角、珠三角、环渤海及成渝地区。其中,浙江、江苏、山东、广东等省份产值占比高。龙头企业如三一重工、中联重科在物料搬运和工程机械领域保持领先;陕鼓动力、沈鼓集团在透平压缩机领域优势明显;民营企业在泵阀、轴承等细分赛道表现活跃。2024年,行业集中度略有提升,但整体仍较分散。
六、2025年展望与建议
展望2025年,通用设备制造业将保持温和增长,预计营业收入增速在3%-5%之间。设备更新政策效应进一步显现,高端化、智能化、绿色化仍是主旋律。建议企业:
- 加大研发投入,突破关键零部件瓶颈;
- 积极拥抱数字化,提升柔性制造能力;
- 拓展海外市场,优化出口产品结构;
- 关注节能环保设备需求,开发低碳产品;
- 加强与下游行业协同,提供系统解决方案。
2024年通用设备制造业在压力中前行,结构调整与创新驱动成为关键词,未来需紧抓政策机遇,加速向全球价值链中高端迈进。
如若转载,请注明出处:http://www.yuanlinqun.com/product/54.html
更新时间:2026-10-22 11:27:00