通用制造业踏上复苏之路 通用设备行业研究报告
摘要
通用设备制造业作为制造业的基础,其景气度与宏观经济和制造业投资高度相关。2023年以来,随着外部环境改善、政策支持加码以及下游需求逐步回暖,通用设备行业正踏上复苏之路。本报告从行业概况、市场规模、供需分析、竞争格局、未来趋势等方面展开分析,并对投资机会进行展望。
一、行业概况
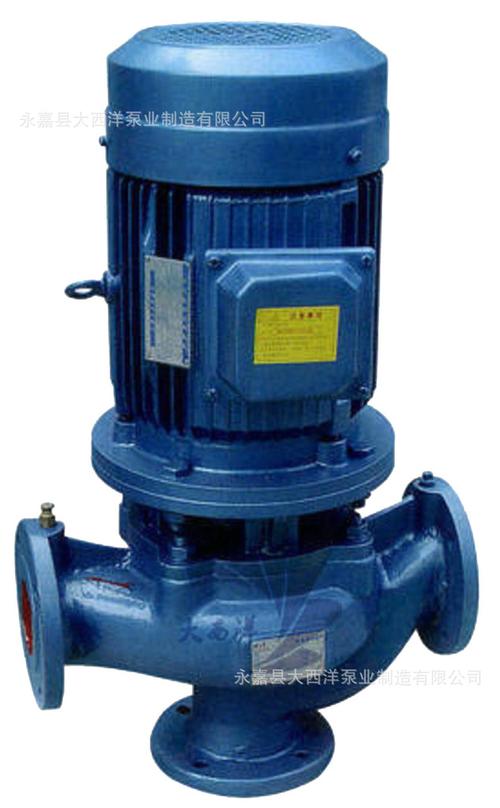
通用设备制造业涵盖泵、阀门、压缩机、轴承、齿轮、传动件、风机、起重运输设备、工业机器人等众多细分领域,是装备制造业的重要组成部分。截至2023年底,我国通用设备制造业规模以上企业数量约2.5万家,从业人员超过500万,行业总产值约5.2万亿元,占装备制造业总产值的比重约15%。通用设备广泛应用于工业生产的各个领域,其需求与制造业固定资产投资、工业增加值等指标密切相关。
二、市场规模与 growth
2023年,我国通用设备制造业营业收入达到5.0万亿元,同比增长4.5%,增速较2022年提升2.1个百分点。2024年1-5月,行业营业收入同比增长6.8%,复苏态势明显。从细分领域看,工业机器人、数控机床等高端通用设备增速领先,2023年工业机器人产量达45万套,同比增长8%;数控金属切削机床产量同比增长5.2%。传统通用设备如泵、阀门等增速相对平稳,但自2024年以来也在逐步回暖。
三、供需分析
供给端:通用设备行业产能充足,但高端产品供给仍存在短板。以工业机器人为例,国内企业在中低端市场已占据较大份额,但高端六轴机器人、核心零部件(减速器、伺服系统)仍依赖进口。2023年,行业产能利用率约为76.5%,较2022年提升1.8个百分点,但整体仍处于合理区间下限。
需求端:下游需求呈现结构性分化。传统领域如房地产、基建相关的起重运输设备需求疲软,2023年房地产投资下降9.6%,拖累了相关设备需求。而新兴领域如新能源、新能源汽车、电子信息等保持高速增长,2023年新能源汽车产量增长35.8%,带动了锂电设备、伺服系统等通用设备需求。设备更新改造政策逐步落地,2024年3月国务院印发《推动大规模设备更新和消费品以旧换新行动方案》,有望拉动通用设备更新需求。
四、竞争格局
通用设备行业整体集中度较低,细分领域差异较大。在工业机器人领域,国产龙头埃斯顿、汇川技术等市场份额逐步提升,2023年国产工业机器人市场份额已超过40%;在数控机床领域,创世纪、海天精工等企业在中端市场具备竞争力,但高端市场仍由外资主导;在泵阀领域,行业集中度较低,中小企业众多,但部分龙头企业如南方泵业、纽威股份等通过技术升级向高端市场渗透。外资品牌在高端轴承、液压件等领域仍占据主导地位。
五、未来趋势
- 智能化与数字化转型:随着工业互联网、人工智能等技术的渗透,通用设备向智能化、网络化方向发展,智能运维、远程监控等功能成为标配。
- 国产替代加速:在供应链安全与自主可控的政策导向下,高端通用设备国产化率有望持续提升,核心零部件逐步突破。
- 绿色化发展:节能环保政策推动高效电机、节能泵阀等产品需求增长,通用设备能效标准持续提升。
- 服务化延伸:制造企业向“产品+服务”模式转型,提供全生命周期管理、设备租赁等增值服务。
六、投资建议
把握三条主线:一是受益于设备更新政策的传统通用设备龙头,建议关注泵阀、压缩机、机床等领域具备技术优势的企业;二是高景气赛道下的高端通用设备,如工业机器人、数控机床、伺服系统等,国产替代空间广阔;三是具备全球化布局的通用设备企业,海外市场拓展有望对冲国内需求波动。
风险提示:宏观经济复苏不及预期;原材料价格大幅波动;行业竞争加剧;国际贸易摩擦风险。
通用设备行业正处于复苏通道中,短期受益于设备更新政策和下游新兴需求拉动,长期则依赖高端化、智能化转型。随着政策效应显现和制造业景气度回升,通用设备制造业有望迎来新一轮增长周期,建议关注结构性投资机会,优选具备核心技术和市场优势的龙头企业。
如若转载,请注明出处:http://www.yuanlinqun.com/product/60.html
更新时间:2026-11-21 09:21:47